Es cierto. Pretender recuperar un vehículo robado en nuestro país implica un proceso complejo y costoso, que incluye desde trámites burocráticos ante la fiscalía, hasta repercusiones a largo plazo en el valor comercial del auto en cuestión.
Decimos esto porque el proceso involucra costos derivados por el almacenamiento en el corralón, limitaciones en las coberturas de seguros y afectaciones directas al historial del automóvil, así que vamos por partes.
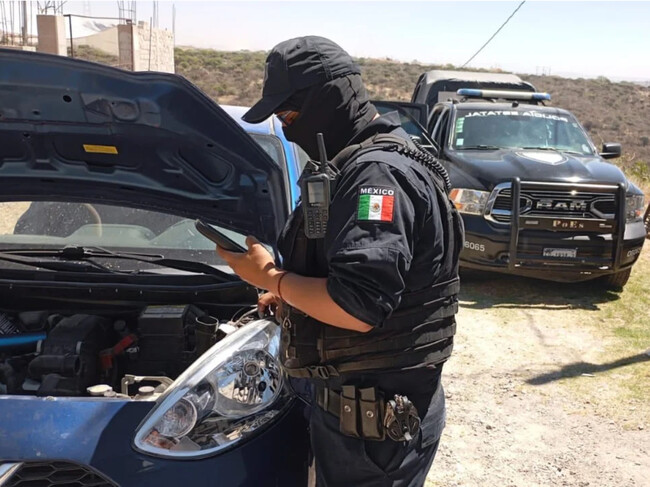
Cuando la policía localiza un auto con reporte de robo, no es que se lo entregue directamente al dueño pues, al tratarse de la recuperación de un objeto relacionado con un delito, se abre una carpeta de investigación y el vehículo es remitido en grúa a un depósito vehicular bajo la custodia del Ministerio Público.
Legalmente, en algunas entidades del país, como Ciudad de México, Estado de México, Morelos o Baja California, existen decretos o leyes que exentan a las víctimas de un delito del pago de grúa y pago de uso de piso del corralón.
Sin embargo, por lo general, la realidad es distinta. Debido a la falta de convenios actualizados entre las fiscalías y los corralones concesionados (que suelen ser privados), muchas veces se le exige al usuario liquidar la cuenta para poder liberar el coche.
Para darnos una idea, las tarifas oficiales de arrastre por concepto de recuperación de robo suelen ser notablemente más altas que las de una infracción común. En entidades como el Estado de México, dicha tarifa puede superar los 7,000 pesos tan solo por el arrastre. A esto se le suma el costo por cada día de resguardo del vehículo en cuestión mientras se realizan los peritajes.
Lo siguiente a considerar es lo que cubre y lo que no cubre tu seguro, ya que el tipo de póliza contratada determinará quién asume la pérdida económica durante el proceso de recuperación.
Ten muy presente que un seguro de Responsabilidad Civil, es decir, el de cobertura básica, no cubre absolutamente nada relacionado con el robo ni con la recuperación, por lo que el propietario debe hacerse cargo del 100% de los gastos derivados de trámites, grúas y costos del corralón.
Por otro lado, un seguro de cobertura limitada o amplia protegen contra el robo total. Si el coche aparece antes de que la aseguradora pague la indemnización, un proceso que puede tomar entre 15 y 30 días, la compañía toma conocimiento de la recuperación. En consecuencia, la aseguradora enviará un abogado asignado para que realice los trámites de liberación ante el Ministerio Público.
En la mayoría de los casos, la aseguradora cubre los gastos de grúa y corralón, pero el asegurado podría tener que pagar el deducible por robo en caso de que el vehículo presente daños materiales o faltantes de piezas, como la computadora de lo motor o las ruedas. Pero el trago amargo aún no termina. Para sacar el auto por cuenta propia, se debe acudir a la fiscalía que lleva el caso y presentar los siguientes documentos:
- Acreditación de propiedad (Factura original o carta factura vigente).
- Identificación oficial, comprobante de domicilio y tarjeta de circulación.
- Liberación de las autoridades mediante un peritaje de identificación vehicular (para asegurar que los números de serie no fueron alterados o "remarcados").
Este proceso puede tomar desde un par de días hasta semanas, periodo durante el cual el costo del corralón continúa acumulándose diariamente si el trámite no se gestiona de forma ágil.
Una vez digerido lo anterior, aún queda un escenario más por enfrentar: el impacto en el historial del vehículo recuperado a largo plazo. Cuando el auto se recupera, el estatus en el Registro Público Vehicular (REPUVE) cambia de "Con reporte de robo" a "Con reporte de recuperado". Este historial es permanente y no se borra, ya que sirve como constancia legal de que el vehículo estuvo involucrado en una investigación.
Por otro lado, el valor comercial de un auto con historial de recuperación por robo puede disminuir entre un 20 y un 40 por ciento, frente a un modelo idéntico sin antecedentes. Esto se debe a que el mercado percibe un riesgo latente de fallas mecánicas ocultas (por el trato que los delincuentes le hayan dado al motor), piezas faltantes o un desgaste severo.
Además, muchas agencias de autos seminuevos y plataformas de compraventa digital rechazan los vehículos con estatus de recuperado debido a las complicaciones asociadas a su posterior comercialización.
Si la fiscalía realizó correctamente la baja del reporte de robo en el sistema nacional, circular con el estatus de "recuperado" es completamente legal, no obstante, es muy común que los sistemas de las policías locales o los arcos carreteros de seguridad tarden meses en actualizarse, lo que provoca que el conductor sea detenido constantemente en retenes policiacos para verificar la autenticidad de los papeles de liberación, lo que representa una molestia legal recurrente.
Finalmente, debemos destacar que, si la aseguradora encuentra tu coche robado después de haberte pagado la indemnización, el vehículo legalmente ya no es tuyo, sino de la compañía de seguros pues, al aceptar el pago, cediste los derechos legales del automóvil a la aseguradora al firmar los documentos y la factura endosada.
Ver todos los comentarios en https://www.motorpasion.com.mx
VER 0 Comentario